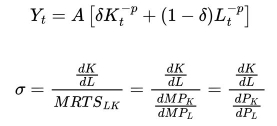Премийни вноски


Премийните вноски на банките към ФГВБ се изчисляват съгласно изискванията на Наредба № 30 на БНБ от 11 септември 2024 г. за изчисляване размера на дължимите от банките премийни вноски по Закона за гарантиране на влоговете в банките, издадена от БНБ (Наредба № 30).
За целите на определяне на вноските банките предоставят на ФГВБ информация при спазване на изискванията на Указанията за предоставяне на информация съгласно чл. 23 от Наредба № 30 на БНБ от 21 януари 2016 г. за изчисляване размера и събиране на дължимите от банките премийни вноски по Закона за гарантиране на влоговете в банките, издадени от БНБ.
1. Определяне на общата сума на дължимите от банките годишни премийни вноски или годишни премийни вноски в намален размер.
Съгласно чл. 11, ал. 1 и чл. 12, ал.2, т. 4 от Наредба № 30 на БНБ и в съответствие с изискванията на Насоките на ЕБО относно методите за изчисление на вноски в схеми за гарантиране на депозитите, УС на ФГВБ определя общата сума на дължимите от банките годишни премийни вноски или годишни премийни вноски в намален размер, взимайки под внимание „етапа на бизнес цикъла и възможното проциклично въздействие на вноските, както и индивидуалния рисков профил на банките и общия риск за банковата система“. Целта на разпоредбата е защитата на банковата система срещу набирането на прекомерно високи премийни вноски в низходящи етапи на бизнес цикъла, от една страна, както и даването на възможност за по-ускорено капитализиране на схемата за гарантиране на влогове в условията на проинфлационна среда, от друга страна.
ФГВБ извършва оценка и при необходимост налага корекция на общата сума на дължимите от банките годишни премийни вноски или годишни премийни вноски в намален размер, съобразно етапа на бизнес цикъла и възможното проциклично въздействие на вноските.
За целите на определяне на етапа на бизнес цикъла ФГВБ поддържа методология за оценка на потенциалния БВП на Република България, основаваща се на CES производствена функция [1]. Параметрите на производствената функция се оценяват през наличната статистическа информация от НСИ за периода след 2006 г. и съотносимите иконометрични допускания.
Оцененият потенциален БВП се съпоставя с динамиката в реалния БВП, текущите и средноисторически печалби, реализирани от банковия сектор, както и с други фактори, които биха могли да имат въздействие върху състоянието на банковия сектор в страната, както и с вероятността за съществено влошаване [2] в Агрегираните рискови индекси [3] на банките на индивидуална база в краткосрочен план, в рамките на което се определя и общата сума на дължимите от банките годишни премийни вноски или годишни премийни вноски в намален размер.
2. Определяне на дължимата от всяка банка годишна премийна вноска или годишна премийна вноска в намален размер (индивидуалните премийни вноски)
За целите на определянето на дължимата от всяка банка годишна премийна вноска или годишна премийна вноска в намален размер, УС на ФГВБ приема Методология за определяне на граничните стойности за целите на чл. 15, ал. 2 от Наредба № 30, (приета от Управителния съвет на ФГВБ през 2019 г., изменена и допълнена през 2022 г., 2024 г. и 2025 г.)
Допълнително, Управителният съвет на ФГВБ приема с решение и границите на интервалите на индивидуалните рискови оценки съгласно чл. 15, ал. 2, както и границите по чл. 17, ал. 5 от Наредба № 30. Границите се преразглеждат периодично на всеки две години или при необходимост и се оповестяват на уебсайта на ФГВБ.
Методология за определяне на граничните стойности за целите на чл. 15, ал. 2 от Наредба № 30 за изчисляване размера на дължимите от банките премийни вноски по Закона за гарантиране на влоговете в банките, приета от Управителния съвет на ФГВБ на 11 април 2025 г.